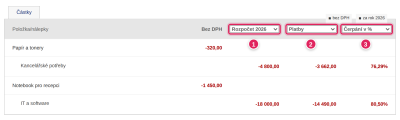
Plnění rozpočtu - tedy porovnání rozpočtovaných částek se skutečností - sledujete v ReFISu na třech místech:
Při schvalování dokladu
Pod každou částkou schvalovaného dokladu jsou její nálepky a u každé nálepky tři sloupce za rok podle splatnosti dokladu:
- složka, se kterou porovnáváte - například Rozpočet 2026
- skutečnost, například Platby (porovnání zdrojů je níže)
- rozdíl - „Na účtu zbývá“ (rozpočet mínus skutečnost) nebo „Čerpání v %“ (kolik procent rozpočtu už je vyčerpáno)
Schvalovatel tak u přijaté faktury za notebook hned vidí, kolik z ročního rozpočtu na IT už firma utratila. Nad tabulkou vidíte, zda jsou sumy bez DPH nebo s DPH a za který rok. Volby ve sloupcích si ReFIS pamatuje pro další doklady.
Porovnání se zobrazí, jen pokud má firma zapnutou sestavu „Příjmy a výdaje seskupené podle nálepek“.
V prvním sloupci si vyberete složku rozpočtovaných, žádaných, dohodnutých nebo odevzdaných částek, „Fakturováno“, „Celkem (dohodnuto + fakturováno + předáno)“ nebo „Platby“; u žádaných, dohodnutých a odevzdaných složek, u „Fakturováno“ a u „Celkem“ i variantu „pouze schválené“. První sloupec nabízí všechny možnosti kromě „Platby a neuhrazené schválené fakturované částky“. Druhý sloupec nabízí to, co je v pořadí za volbou v prvním sloupci (rozpočtované, žádané, dohodnuté, fakturované, odevzdané, celkové, platby a „Platby a neuhrazené schválené fakturované částky“); pokud je vlevo složka odevzdaných částek, vpravo jsou navíc „Fakturováno“ a „Fakturováno; pouze schválené“.
V kalendáři rozpočtu
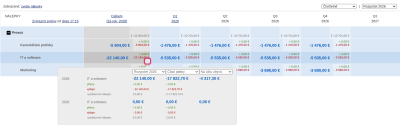
Když v kalendáři rozpočtu podržíte kurzor nad buňkou, objeví se ikonka ⓘ. Když na ni přesunete kurzor, ReFIS u součtového a ostatních sloupců ukáže rozpočet, skutečnost a rozdíl za aktuální a předchozí rok. V rozbalovacích polích vyberete složku, skutečnost („Části platby“, „Části platby a neuhrazené schválené fakturované částky“, „Fakturované částky schválené“, „Fakturované částky všechny“ nebo „Fakturované částky všechny + části plateb v hotovosti bez vazby na fakturované částky“) a rozdíl („Na účtu zbývá“ nebo „Čerpání v %“).
Zdroje údajů o skutečnosti
Skutečnost, se kterou rozpočet porovnáváte, může pocházet z různých zdrojů:
| Skutečnost | Výhoda | Nevýhoda |
|---|---|---|
| Fakturováno |
|
|
| Fakturováno; pouze schválené |
|
|
| Platby a neuhrazené schválené fakturované částky |
|
|
| Platby |
|
|